Domain unfallkrankenhäuser.de kaufen?
Wir ziehen mit dem Projekt
unfallkrankenhäuser.de um.
Sind Sie am Kauf der Domain
unfallkrankenhäuser.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain unfallkrankenhäuser.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **


Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
4FIZJO Knieorthese – Patellastabilisierung & Orthese nach Verletzung# **4FIZJO Knieorthese mit Patellastabilisierung – maximaler Schutz für Ihr Knie** ## **Lange 4FIZJO Knieorthese** Unsere Knie sind täglich hohen Belastungen ausgesetzt, die leicht zu Verletzungen führen können. Die lange **4FIZJO Knieorthese** wurde speziell entwickelt, um das Kniegelenk anatomisch korrekt zu stützen und gleichzeitig maximale Bewegungsfreiheit zu ermöglichen. Sie eignet sich sowohl für **postoperative Anwendungen** als auch zur **Unterstützung nach Verletzungen** und hilft dir dabei, den Alltag sicher und schmerzfreier zu bewältigen. Leidest du unter Kniebeschwerden oder benötigst Schutz nach einer Verletzung oder Operation? Dann ist die **4FIZJO Knieorthese** die ideale Wahl für ein gesundes, stabiles Knie. --- ## **Knieorthese – Produktspezifikation** Überzeuge dich von den Vorteilen der **4FIZJO Knieorthese**. Prüfe die Details und finde die ideale Passform: **Merkmale der Knieorthese:** * **Farbe:** Schwarz * **Material:** weiches, atmungsaktives Gewebe * **Stabilitätsgrad:** 5/5 * **Elastizität:** 1/5 * **Medizinprodukt**: JA * **CE-Zertifikat**: JA --- ## **Für wen ist die Orthese geeignet?** Die **medizinische Knieorthese stützt Gelenke, Bänder und die Patella** während der Rehabilitation und Heilungsphase. Besonders empfehlenswert bei: * Knieverletzungen und dem Wunsch nach schneller Genesung * Wiederaufnahme alltäglicher Aktivitäten ohne Schmerzen * Komfort während der Regenerationsphase nach Unfällen * Postoperativ nach ärztlicher Empfehlung --- ## **Optimale Passform dank hochwertiger Materialien** Das weiche, elastische Material sorgt für eine **stabile Führung** des Kniegelenks und verhindert Reibung sowie Hautirritationen. Breite Klettverschlüsse gewährleisten, dass die Orthese selbst bei intensiver Bewegung sicher sitzt. Vier zusätzliche Zugklettbänder vorne und hinten ermöglichen eine **individuelle Anpassung** an dein Knie, reduzieren überstehendes Material und sorgen für eine optimale Stabilisierung. --- ## **Seitenbänder gezielt unterstützen** Die Orthese verfügt über **bewegliche seitliche Schienen**, die die Seitenbänder schützen und dennoch volle Bewegungsfreiheit ermöglichen. Treppensteigen, Hocken oder andere alltägliche Bewegungen bleiben komfortabel möglich, ohne die natürliche Gelenkbewegung einzuschränken – besonders wichtig nach Verletzungen. Die Schienen sind herausnehmbar, sodass du den Stabilitätsgrad individuell an den Fortschritt deiner Rehabilitation anpassen kannst. --- ## **Gel-Ring für Patellastabilität** Ein integrierter **Gel‐Ring stabilisiert die Patella**, minimiert das Risiko erneuter Verletzungen und passt sich verschiedenen Kniegrößen sowie posttraumatischen Schwellungen an. Die weiche Gelstruktur schützt die Haut und verhindert Druckstellen. --- ## **Die passende Größe wählen** Miss den Umfang deines Beins **15 cm oberhalb der Kniemitte** und wähle die passende Größe: * **S:** 27–34 cm * **M:** 35–39 cm * **L:** 40–49 cm * **XL:** 50–56 cm * **XXL:** 57–62 cm Zwischen zwei Größen? Wähle die **kleinere Orthese**, um maximale Stabilität zu gewährleisten.21,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Dankbarkeitskerze »Gesundheit«Spüren Sie das Gefühl von tiefer Dankbarkeit und bringen Sie diese achtsam mit wohltuenden Düften zum Ausdruck. Diese hochwertigen Intentionskerzen, die aus 100 Prozent pflanzlichem Stearin (kbA), einem natürlichen Holzdocht und feinsten naturreinen bio-ätherischen Ölen bestehen, werden in liebevoller Handarbeit in Deutschland für Sie gefertigt. Ihre Brenndauer beträgt bis zu 80 Stunden. Die Kerzen werden im hochwertigen Glasbehälter in Kristallglasoptik in einer edlen schwarzen Geschenkverpackung mit goldenem Etikett geliefert. »Gesundheit« Spüren Sie tiefe Dankbarkeit für Ihre bisherige Gesundheit und bringen Sie noch mehr Wohlgefühl in Ihr Leben. Die Duftnoten der Verbene und des Abramelin-Öls erfüllen Sie mit Selbstliebe sowie Entspannung.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
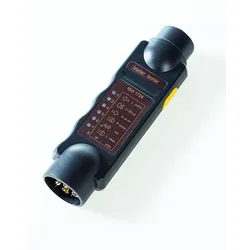
LAS Diagnose TesterDiagnose Tester für Anhänger - Ideal im gewerblichen und privaten Bereich Handprüfgerät für 7polige Stecker und Steckdosenanschluss Mit Störungsanzeige (Abfrage gemäß Verdrahtung ISO 1724) Schnelle und einfache Kontrolle LED-Anzeige Schlagzähes Gehäuse, kompakte Abmessungen: ca. 18 x 5,5 x 4 cm Gewicht 185 g Material ABSAchtung! Es wird eine 9-V-Block-Batterie benötigt! Diese ist im Lieferumfang nicht enthalten!14,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter



-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Wann greift die Unfallversicherung?
Die Unfallversicherung greift, wenn eine versicherte Person durch einen Unfall körperlich geschädigt wird. Ein Unfall liegt vor, wenn die Gesundheit der versicherten Person plötzlich und unfreiwillig durch eine äußere Einwirkung geschädigt wird. Dies kann beispielsweise bei einem Sturz, einem Verkehrsunfall oder einer Sportverletzung der Fall sein. Die Unfallversicherung leistet dann in der Regel finanzielle Unterstützung für medizinische Behandlungen, Rehabilitation, Invaliditätsleistungen oder im schlimmsten Fall für den Todesfall. Es ist wichtig, dass der Unfall der Versicherungsgesellschaft umgehend gemeldet wird, um Ansprüche geltend machen zu können. **
-
Wird eine Unfallversicherung ausgezahlt?
Eine Unfallversicherung wird in der Regel ausgezahlt, wenn der Versicherte aufgrund eines Unfalls dauerhaft beeinträchtigt ist oder stirbt. Die genauen Bedingungen für eine Auszahlung hängen jedoch von den Vertragsbedingungen der jeweiligen Versicherung ab. Es ist wichtig, dass der Unfall den Kriterien der Versicherung entspricht und dass alle erforderlichen Unterlagen und Nachweise eingereicht werden. Im Zweifelsfall sollte man sich direkt an die Versicherungsgesellschaft wenden, um Klarheit über die Ansprüche zu erhalten. Es empfiehlt sich zudem, im Vorfeld die genauen Leistungen und Bedingungen der Unfallversicherung zu prüfen. **

Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Knochentraktor 40L - Tragbarer Beintraktor - 16 kg Gewicht - Spezialwerkzeuge - Für Rehabilitation und TherapieDiese Beinschraube mit einem Fassungsvermögen von 40 Litern ist für Menschen gedacht, die Unterstützung beim Ausstrecken ihrer Beine suchen. Das Gerät hilft, die Flexibilität zu verbessern und Muskelspannung zu reduzieren. Features Inhalt: 40 Liter Gewicht: 16 kg Typ: Spezialwerkzeuge :/ EU Passt für Sie Diese Beinschraube ist für den Einsatz auf einer flachen Oberfläche geeignet und ist aufgrund des relativ leichten Gewichts von 16 kg tragbar.501,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Arthur Hailey - Letzte Diagnose / Bittere Medizin. Zwei Romane. - Preis vom 04.11.2026 04:09:07 hBinding : Broschiert, Label : Ullstein Taschenbuchvlg., Publisher : Ullstein Taschenbuchvlg., medium : Broschiert, numberOfPages : 792, publicationDate : 1993-09-01, authors : Arthur Hailey, ISBN : 35482046513,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
4FIZJO Knieorthese – Patellastabilisierung & Orthese nach Verletzung# **4FIZJO Knieorthese mit Patellastabilisierung – maximaler Schutz für Ihr Knie** ## **Lange 4FIZJO Knieorthese** Unsere Knie sind täglich hohen Belastungen ausgesetzt, die leicht zu Verletzungen führen können. Die lange **4FIZJO Knieorthese** wurde speziell entwickelt, um das Kniegelenk anatomisch korrekt zu stützen und gleichzeitig maximale Bewegungsfreiheit zu ermöglichen. Sie eignet sich sowohl für **postoperative Anwendungen** als auch zur **Unterstützung nach Verletzungen** und hilft dir dabei, den Alltag sicher und schmerzfreier zu bewältigen. Leidest du unter Kniebeschwerden oder benötigst Schutz nach einer Verletzung oder Operation? Dann ist die **4FIZJO Knieorthese** die ideale Wahl für ein gesundes, stabiles Knie. --- ## **Knieorthese – Produktspezifikation** Überzeuge dich von den Vorteilen der **4FIZJO Knieorthese**. Prüfe die Details und finde die ideale Passform: **Merkmale der Knieorthese:** * **Farbe:** Schwarz * **Material:** weiches, atmungsaktives Gewebe * **Stabilitätsgrad:** 5/5 * **Elastizität:** 1/5 * **Medizinprodukt**: JA * **CE-Zertifikat**: JA --- ## **Für wen ist die Orthese geeignet?** Die **medizinische Knieorthese stützt Gelenke, Bänder und die Patella** während der Rehabilitation und Heilungsphase. Besonders empfehlenswert bei: * Knieverletzungen und dem Wunsch nach schneller Genesung * Wiederaufnahme alltäglicher Aktivitäten ohne Schmerzen * Komfort während der Regenerationsphase nach Unfällen * Postoperativ nach ärztlicher Empfehlung --- ## **Optimale Passform dank hochwertiger Materialien** Das weiche, elastische Material sorgt für eine **stabile Führung** des Kniegelenks und verhindert Reibung sowie Hautirritationen. Breite Klettverschlüsse gewährleisten, dass die Orthese selbst bei intensiver Bewegung sicher sitzt. Vier zusätzliche Zugklettbänder vorne und hinten ermöglichen eine **individuelle Anpassung** an dein Knie, reduzieren überstehendes Material und sorgen für eine optimale Stabilisierung. --- ## **Seitenbänder gezielt unterstützen** Die Orthese verfügt über **bewegliche seitliche Schienen**, die die Seitenbänder schützen und dennoch volle Bewegungsfreiheit ermöglichen. Treppensteigen, Hocken oder andere alltägliche Bewegungen bleiben komfortabel möglich, ohne die natürliche Gelenkbewegung einzuschränken – besonders wichtig nach Verletzungen. Die Schienen sind herausnehmbar, sodass du den Stabilitätsgrad individuell an den Fortschritt deiner Rehabilitation anpassen kannst. --- ## **Gel-Ring für Patellastabilität** Ein integrierter **Gel‐Ring stabilisiert die Patella**, minimiert das Risiko erneuter Verletzungen und passt sich verschiedenen Kniegrößen sowie posttraumatischen Schwellungen an. Die weiche Gelstruktur schützt die Haut und verhindert Druckstellen. --- ## **Die passende Größe wählen** Miss den Umfang deines Beins **15 cm oberhalb der Kniemitte** und wähle die passende Größe: * **S:** 27–34 cm * **M:** 35–39 cm * **L:** 40–49 cm * **XL:** 50–56 cm * **XXL:** 57–62 cm Zwischen zwei Größen? Wähle die **kleinere Orthese**, um maximale Stabilität zu gewährleisten.21,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Dankbarkeitskerze »Gesundheit«Spüren Sie das Gefühl von tiefer Dankbarkeit und bringen Sie diese achtsam mit wohltuenden Düften zum Ausdruck. Diese hochwertigen Intentionskerzen, die aus 100 Prozent pflanzlichem Stearin (kbA), einem natürlichen Holzdocht und feinsten naturreinen bio-ätherischen Ölen bestehen, werden in liebevoller Handarbeit in Deutschland für Sie gefertigt. Ihre Brenndauer beträgt bis zu 80 Stunden. Die Kerzen werden im hochwertigen Glasbehälter in Kristallglasoptik in einer edlen schwarzen Geschenkverpackung mit goldenem Etikett geliefert. »Gesundheit« Spüren Sie tiefe Dankbarkeit für Ihre bisherige Gesundheit und bringen Sie noch mehr Wohlgefühl in Ihr Leben. Die Duftnoten der Verbene und des Abramelin-Öls erfüllen Sie mit Selbstliebe sowie Entspannung.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LAS Diagnose TesterDiagnose Tester für Anhänger - Ideal im gewerblichen und privaten Bereich Handprüfgerät für 7polige Stecker und Steckdosenanschluss Mit Störungsanzeige (Abfrage gemäß Verdrahtung ISO 1724) Schnelle und einfache Kontrolle LED-Anzeige Schlagzähes Gehäuse, kompakte Abmessungen: ca. 18 x 5,5 x 4 cm Gewicht 185 g Material ABSAchtung! Es wird eine 9-V-Block-Batterie benötigt! Diese ist im Lieferumfang nicht enthalten!14,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann greift die Unfallversicherung?
Die Unfallversicherung greift, wenn eine versicherte Person durch einen Unfall körperlich geschädigt wird. Ein Unfall liegt vor, wenn die Gesundheit der versicherten Person plötzlich und unfreiwillig durch eine äußere Einwirkung geschädigt wird. Dies kann beispielsweise bei einem Sturz, einem Verkehrsunfall oder einer Sportverletzung der Fall sein. Die Unfallversicherung leistet dann in der Regel finanzielle Unterstützung für medizinische Behandlungen, Rehabilitation, Invaliditätsleistungen oder im schlimmsten Fall für den Todesfall. Es ist wichtig, dass der Unfall der Versicherungsgesellschaft umgehend gemeldet wird, um Ansprüche geltend machen zu können. **
-
Wird eine Unfallversicherung ausgezahlt?
Eine Unfallversicherung wird in der Regel ausgezahlt, wenn der Versicherte aufgrund eines Unfalls dauerhaft beeinträchtigt ist oder stirbt. Die genauen Bedingungen für eine Auszahlung hängen jedoch von den Vertragsbedingungen der jeweiligen Versicherung ab. Es ist wichtig, dass der Unfall den Kriterien der Versicherung entspricht und dass alle erforderlichen Unterlagen und Nachweise eingereicht werden. Im Zweifelsfall sollte man sich direkt an die Versicherungsgesellschaft wenden, um Klarheit über die Ansprüche zu erhalten. Es empfiehlt sich zudem, im Vorfeld die genauen Leistungen und Bedingungen der Unfallversicherung zu prüfen. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.